I mina kontakter med svenska företag, får jag ofta frågan ”Var i organisationen skall Tull ligga?”. För att kunna svara på det på ett bra sätt, så behöver vi först skaffa oss en gemensam bild av vilket ansvar som faller under begreppet ”Tull”.
”Tull är ett finansiellt problem ofta förklätt i en logistikkostym”
Förstår man företagets fulla ansvar kopplat till gränsöverskridande handel och dess potentiella konsekvenser, så borde man inte komma till en annan slutsats.
Precis som problematiken med leveransvillkoren, så både ser och hanterar företagets olika avdelningar ofta bara Tull utifrån den egna avdelningens perspektiv. Vilket precis som med leveransvillkoren ofta innebär att ingen varesig ser hela bilden eller tar hela ansvaret för uppgiftslämningen och dess konsekvenser, utifrån både tull-, skattelagstiftningen och andra berörda myndigheter och regelverk. Tull precis som leveransvillkor påverkar hela företaget, från produktutveckling och inköp via logistik och marknad till ekonomi och finans (Tullrevision).
Oavsett om ett företags uppgiftslämning ligger internt eller externt, och oavsett om tyngdpunkten ligger på import eller export. Så medför valet av leveransvillkor, hanteringen av artikeldata, dokumentation och uppgiftslämning till berörda myndigheter, företagsgenomgripande risker, kostnader och ansvar. Ansvar som inte bör decentraliseras i företaget, till avdelningar som ofta bara stödjer var sin del av det genomgripande och ofta internationella varuflödet i respektive land eller verksamhetsområde (Leveransvillkor).
Rätt kompetens och resurser minskar företagens risker och kostnader
Min övertygelse är att ansvaret för ett företags styrdokument, processer och uppföljning kopplat till gränsöverskridande handel (med företag både i 2:a och 3:e land), bör ligga under finansavdelningen. Då det oftast är här som följderna av kompetensdiskrepans och uteblivet ansvar på området förr eller senare hamnar. Förstår man inte risker och potentiella följder för företaget, så bör man inte heller sitta med beslut eller ansvar (Moms vid utrikeshandel).
Allt börjar med korrekt data i affärssystemet på artiklar som köps eller säljs utanför Sverige, men vad innebär ”korrekt data”?
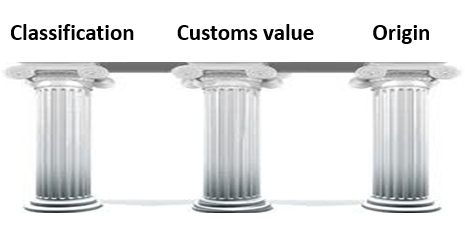
● Klassificering på varukodsnivå på allt som köps i 3:e land
● Klassificering på KN-nivå på det som köps i 2:a land & säljs utanför Sverige
● Klassificeringen behöver både göras och följas upp med rätt produkt- & klassificeringskompetens
● En korrekt varubeskrivning som gör det möjligt att klassificera artikeln på HS-nivå (6 siffror)
● Vid exporttillstånd (EUREX & TVFPU) bevisad ursprungsstatus eller ”NON”
● Vägd brutto- & nettovikt samt korrekt ursprungsland
Undermålig varubeskrivning är lika vanligt ute hos företagen som felklassificerade artiklar, ofta framgår varubeskrivningen på artiklarna i fakturan endast som en serie bokstäver och siffror som inte är tolkningsbara för externa parter eller myndigheter.
Ett bra exempel från verkligheten är när det i fältet ”Material description” i affärssystemet endast framgår ”Bult”, när det som borde ha framgått utifrån klassificeringsperspektivet är ”Gängad sexkantsbult av rostfritt stål” eller ”Gängad sexkantsbult av kolstål med en draghållfasthet av minst 800MPa”.
Så även här behöver man en korrekt klassificering, för att kunna kvalitetssäkra varubeskrivningen (Klassificering).
Dokumentation
Korrekt dokumentation innebär att både leverantörens och företagets egna kommersiella fakturor och Proformafakturor innehåller både lagstadgad och tillståndsrelaterad information, faktura-analys av både företagets och era leverantörers underlag bör vara en del av företagets dokumenterade Egenkontroll.
Egenkontroll & arkivering
Företaget skall bevisa att man gör rätt mot Tullverket och övriga myndigheter som berörs av uppgiftslämningen, det görs genom en behovsstyrd och väl dokumenterad Egenkontroll som utförd frekvent med rätt resurser och kompetens. Det innebär även att man behöver dokumentera kontrollen av efterlevnaden av arkiveringskravet, den arkivering av ”Samtliga handlingar som ligger till grund för uppgifterna i en tulldeklaration” i fem år plus innevarande år (Egenkontroll & arkivering).

Konklusion
- Med rätt kompetens, kan rätt information efterfrågas och valideras >
- Med rätt information, kan rätt data och dokumentation arbetas fram >
- Rätt dokumentation innehållande korrekt data överförd till Tullmyndigheten på ett kostnadseffektivt sätt, ökar möjligheten till en korrekt uppgiftslämning >
- En kostnadseffektiv uppgiftslämning, minskar kostnaden för företagets arkivering och behovsstyrda Egenkontroll
Rätt kompetens, resurser och system minskar företagens risker och kostnader.
Rätt hanterat är ”Tull” inte bara kostnader och risker, rätt Tullkompetens innebära även att man ser möjligheterna och kan omvandla dem till konkurrensfördelar.